Какво точно покрива застраховката Гражданска отговорност?
Всеки шофьор я купува, но малцина знаят какво реално получават. Научете защо тази задължителна застраховка е най-важният ви щит на пътя.
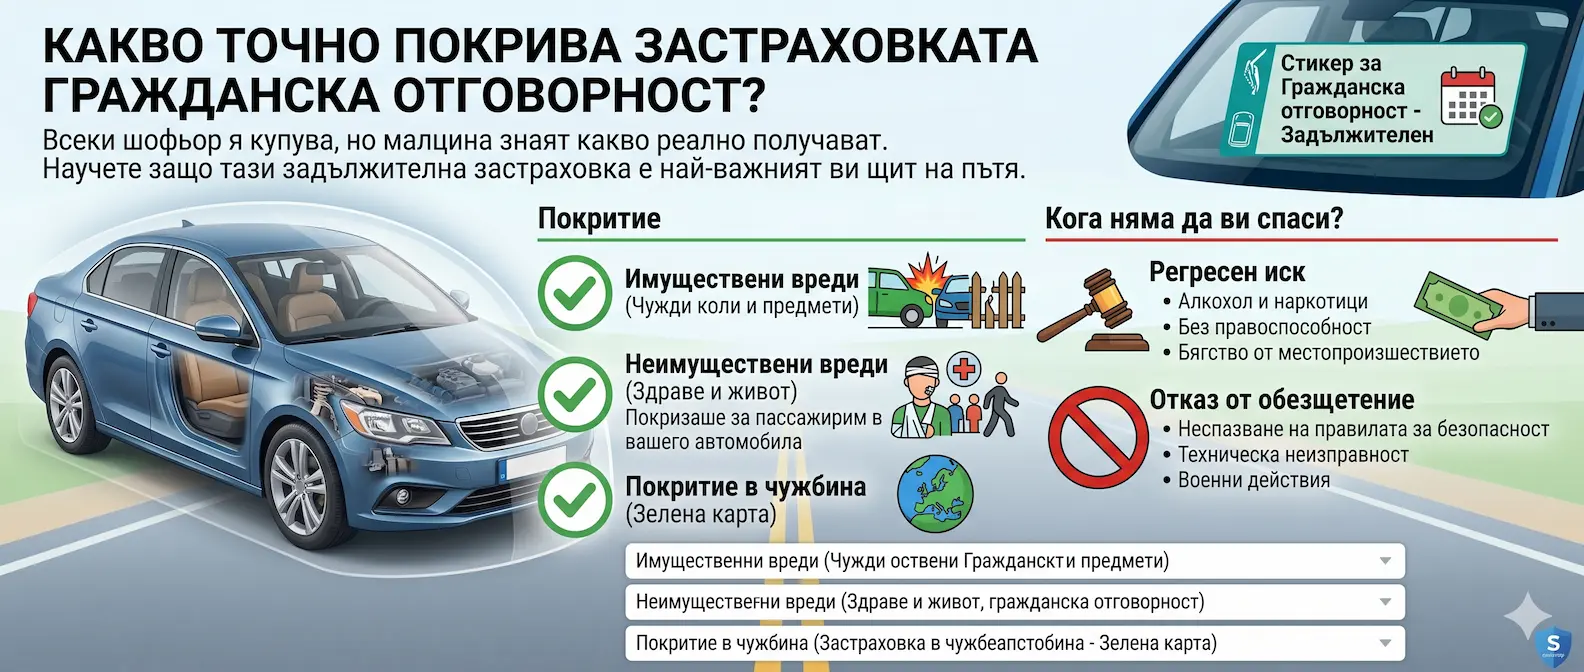
Кликнете върху изображението, за да го увеличите
1. Основното правило: Пази другите от вашите грешки
Най-голямото объркване сред начинаещите шофьори е, че Гражданската отговорност (ГО) покрива техния собствен автомобил. Това не е така. ГО е създадена да предпази вашите финанси, ако по ваша вина причините вреди на трети лица. Тя плаща вместо вас щетите, които вие сте нанесли на чуждо имущество или здраве.
2. Какво точно ПОКРИВА Гражданската отговорност?
Ако вие сте виновни за пътнотранспортно произшествие (ПТП), вашата застраховка ще изплати обезщетение за:
Имуществени вреди (Чужди коли и предмети)
Ремонтът на ударената от вас кола. Също така се покриват щети по огради, стълбове, мантинели, витрини на магазини или друго имущество, което сте повредили с автомобила си.
Неимуществени вреди (Здраве и живот)
Това е най-важната част! Покриват се медицински разходи, болничен престой, рехабилитация и обезщетения за болки и страдания на пострадалите (пешеходци, пътници в другата кола, както и пътниците във вашия автомобил).
Покритие в чужбина (Зелена карта)
Вашата българска полица е валидна в целия Европейски съюз и страните от системата "Зелена карта", осигурявайки ви защита при пътуване зад граница.
3. Кога застраховката няма да ви спаси?
Има ситуации, в които законът и общите условия освобождават застрахователя от отговорност или му дават право да изиска платените суми обратно от вас.
Регресен иск (Застрахователят плаща, но после ви съди)
Това е най-честият сценарий. Застрахователят изплаща обезщетение на невинните пострадали, но след това предявява регресен иск към вас в случаите на:
- Алкохол и наркотици: Употреба на алкохол над допустимата норма или наркотични вещества.
- Без правоспособност: Управление на МПС без валидна шофьорска книжка или ако тя е отнета.
- Бягство от местопроизшествието: Ако напуснете мястото на катастрофата без уважителна причина.
- Отказ от тест: Отказ да бъдете тествани за алкохол или наркотици от полицията.
Кога директно може да бъде отказано обезщетение?
В някои специфични случаи застраховката изобщо не се задейства:
- Неспазване на правилата за безопасност: Превозване на повече пътници от позволеното или опасни товари.
- Техническа неизправност: Ако автомобилът е бил видимо технически неизправен и това е пряка причина за ПТП.
- Нарочно предизвикано ПТП: Всякакви опити за застрахователна измама или умишлено нанасяне на вреди.
- Военни действия и тероризъм: Щети, настъпили в резултат на бунтове, граждански вълнения или военни конфликти.
Важно уточнение
Неспазването на правилника за движение (превишена скорост, отнемане на предимство) само по себе си не е основание за отказ на плащане – именно за такива грешки е застраховката. Проблемът възниква при грубите нарушения (алкохол, книжка), описани по-горе, където застрахователят ще ви държи финансово отговорни лично.